2020年中国医药工业发展现状及竞争格局分析 龙头企业集中度增加
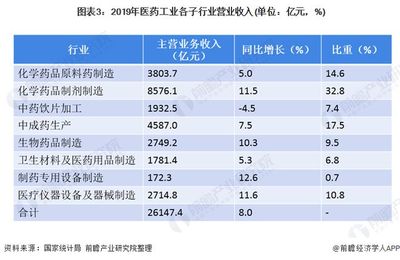
2020年,中国医药工业在政策引导、市场需求和技术进步的共同作用下,呈现出规模持续扩大、结构不断优化的发展态势。与此行业竞争格局发生显著变化,龙头企业市场份额进一步集中,产业整合加速推进。制药专用设备制造作为医药工业的重要支撑,其发展水平直接影响药品质量与生产效率,也在这一进程中迎来了新的机遇与挑战。
一、2020年中国医药工业发展现状
2020年,尽管受到新冠肺炎疫情冲击,中国医药工业依然展现出较强的韧性。国家统计局数据显示,2020年医药制造业规模以上企业营业收入同比增长约4.5%,利润总额同比增长约8.0%,增速在工业各行业中保持领先。疫情防控急需的口罩、防护服、检测试剂、呼吸机等产品产量大幅增长,带动了相关细分领域的快速发展。
从产业结构看,化学药品制剂、中药饮片、中成药、生物制品、医疗器械等子行业协同发展。创新药研发投入持续增加,仿制药一致性评价工作深入推进,中药传承创新发展得到政策支持,生物制品特别是疫苗和抗体药物领域表现突出。医药工业的国际化步伐也在加快,特色原料药和制剂出口保持增长。
二、竞争格局:龙头企业集中度增加
2020年,医药行业竞争格局呈现明显的集中化趋势。带量采购常态化、医保控费、环保监管趋严等政策提高了行业门槛,加速了落后产能出清,中小企业生存压力加大,而龙头企业凭借规模优势、研发实力和成本控制能力,市场份额持续提升。
从市场集中度看,化学制药、中药、生物制品等领域的CR10(前十企业市场份额)均有不同程度提高。A股医药上市公司中,市值排名前列的龙头企业营收增速普遍高于行业平均水平。在带量采购中,头部企业凭借原料药制剂一体化优势,中标品种较多,进一步巩固了市场地位。行业并购重组活跃,龙头企业通过收购扩张产品线、拓展渠道,提升综合竞争力。
竞争格局的变化还体现在研发投入的集中上。2020年,医药行业研发投入排名前50的企业研发费用总额占全行业比重超过60%,创新资源向优势企业集聚。在生物医药领域,头部创新药企和CRO/CDMO龙头企业获得资本市场青睐,融资能力显著增强,形成了强者恒强的局面。
三、制药专用设备制造:支撑行业升级的关键环节
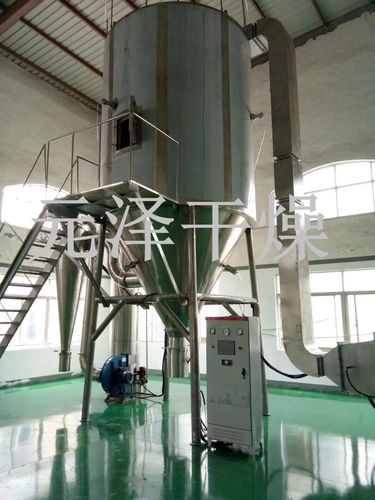
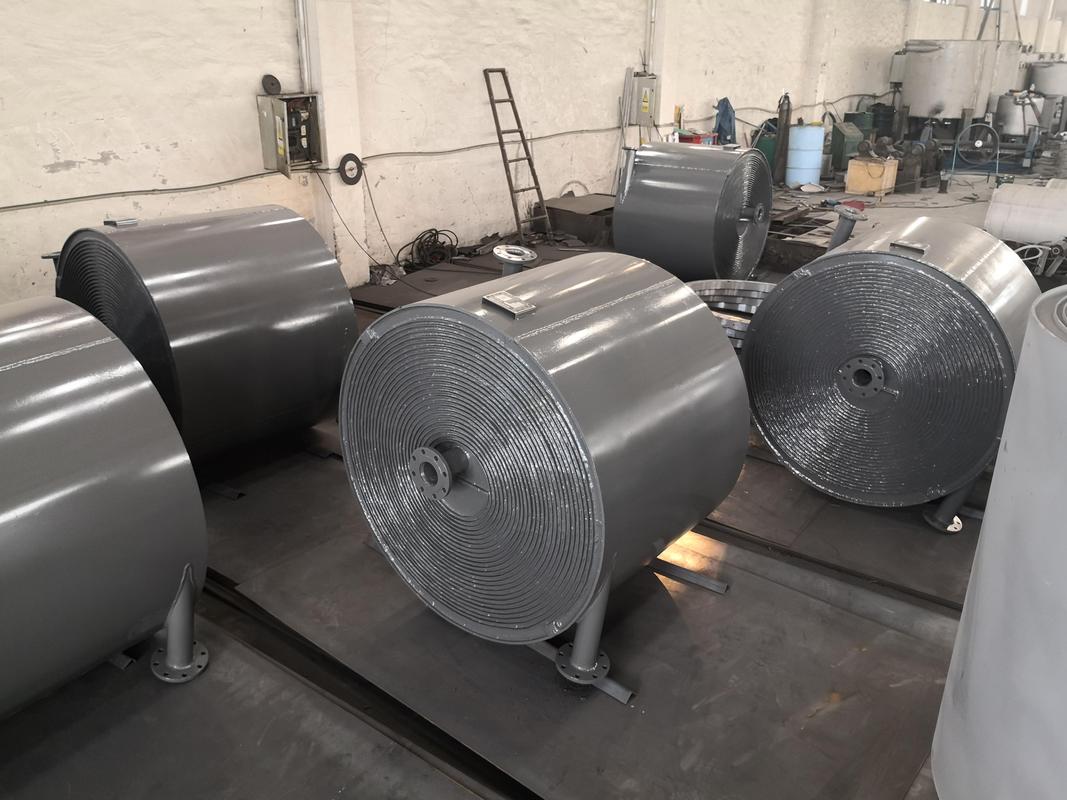
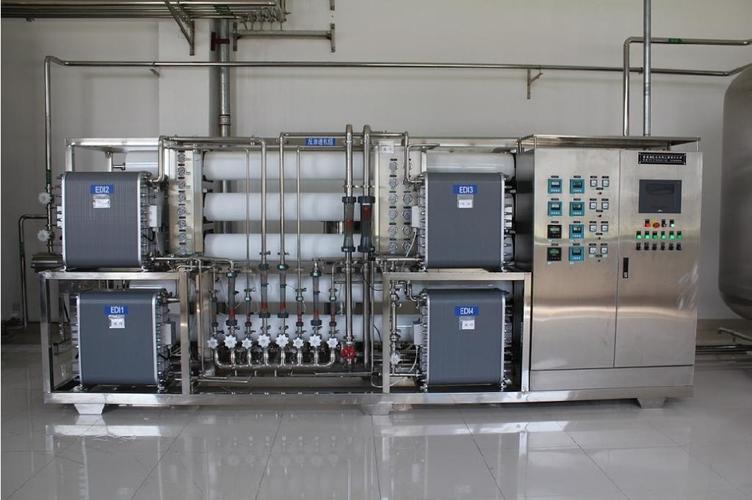
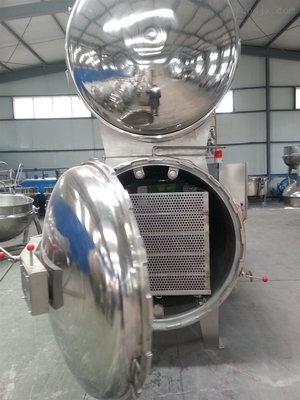
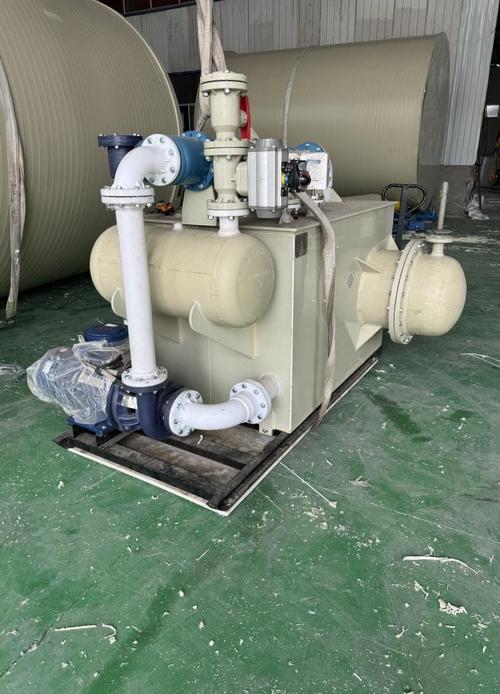
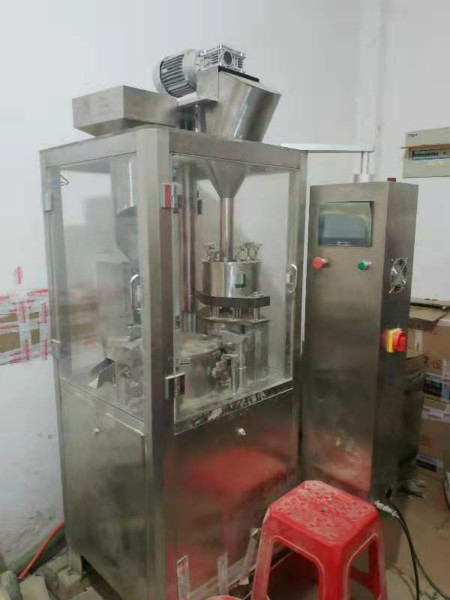
制药专用设备制造是医药工业产业链的重要组成部分,涵盖原料药设备、制剂设备、中药设备、生物制药设备等。2020年,随着医药行业GMP标准提升、连续制造和智能制造技术推广,制药专用设备市场需求稳步增长。
从供给端看,国内制药装备行业竞争格局相对分散,但头部企业加速崛起。以楚天科技、东富龙、迦南科技等为代表的龙头企业,在无菌制剂、生物工程、固体制剂等领域具备较强竞争力,部分产品达到国际先进水平。2020年,这些企业订单饱满,业绩增长较快,研发投入也不断加大,向智能化、连续化、密闭化方向升级。
从需求端看,医药企业对高效、节能、合规的制药设备需求旺盛,尤其是疫苗生产、生物药生产相关设备需求激增。新冠疫情暴露了部分领域产能不足的问题,也推动了制药企业加快设备更新和产能扩张,为设备制造企业带来市场机遇。一致性评价和带量采购促使药企降低成本、提高效率,对设备的性价比和自动化水平提出更高要求。
四、趋势展望
中国医药工业将继续保持稳定增长,竞争格局将进一步向龙头企业集中。带量采购范围扩大、医保支付方式改革等政策将持续重塑行业生态,创新能力强、成本控制好的企业将获得更大发展空间。制药专用设备制造行业也将受益于医药工业升级,头部设备企业有望通过技术创新和并购整合提升市场份额,实现进口替代并向海外拓展。
2020年中国医药工业在挑战中前行,集中度提升成为竞争格局的主旋律,制药专用设备制造作为关键支撑环节,正迎来高质量发展的新阶段。
如若转载,请注明出处:http://www.bsjxvip.com/product/40.html
更新时间:2026-10-24 14:43:57